17 сентября Evergrande Auto в официальном объявлении подтвердила прекращение производства готовых автомобилей и завершение перехода к модели легких активов; производственные площадки в Китае были проданы или проходят процедуру банкротной ликвидации, а в отношении основной компании тяньцзиньской площадки вынесено судебное решение о банкротстве. По состоянию на 30 июня 2026 года активы компании составляют около 182 млн юаней, обязательства — 32,722 млрд юаней, торги акциями по-прежнему приостановлены. В бизнесе сохраняется шведское направление автомобильных технических услуг NEVS, а также добавлена торговля литий-ионными батареями. Этот случай показывает, что выход из капиталоемких активов не означает устранения долговых рисков, и служит ориентиром для китайских автопроизводителей при создании заводов за рубежом и передаче технологий.
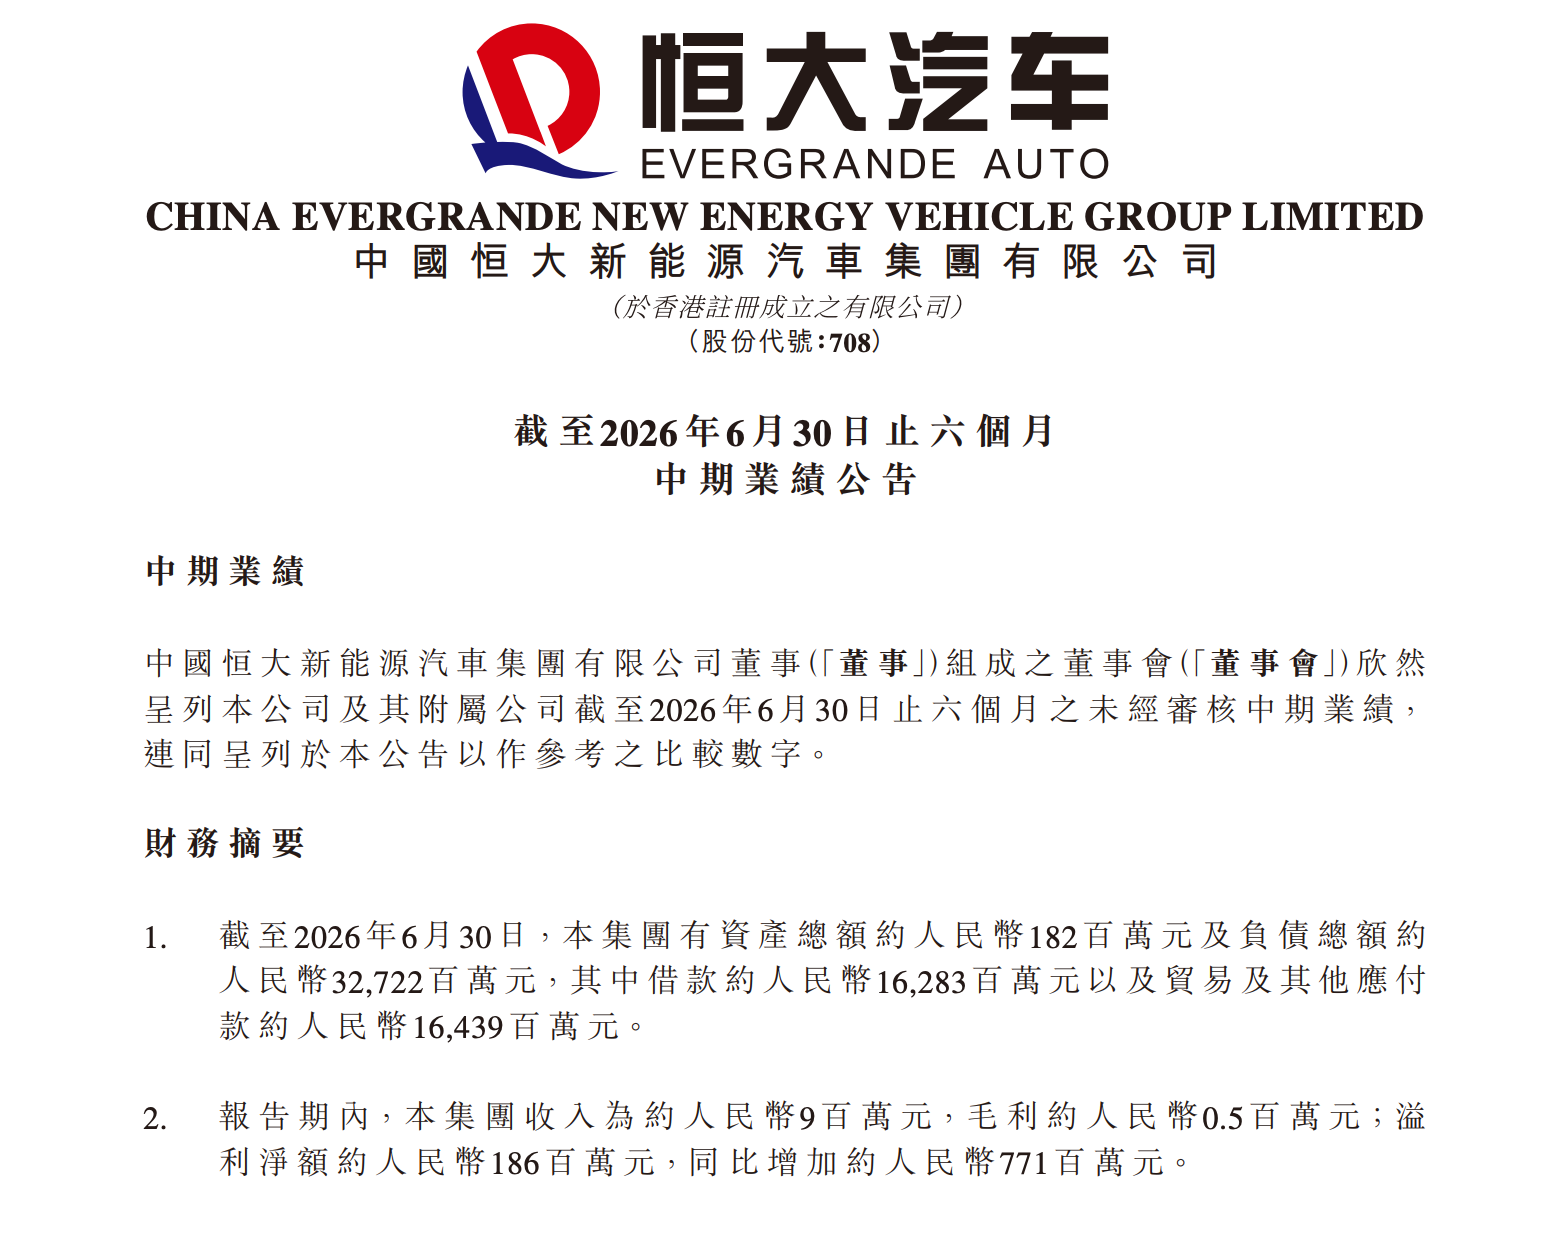
Evergrande Auto (00708.HK) 17 сентября на Гонконгской фондовой бирже опубликовала объявление о промежуточных результатах за 2026 год, официально подтвердив, что группа прекратила деятельность, связанную с производством готовых автомобилей, и завершила стратегический переход к модели с низкой капиталоёмкостью. В объявлении указано, что в отчётном периоде группа не вела никакой деятельности по производству готовых автомобилей; все производственные площадки в Китае были выведены из состава путём продажи или через процедуры банкротства дочерних компаний; структура, владевшая производственной базой в Тяньцзине, получила судебное решение о банкротстве; группа больше не занимается производством готовых автомобилей и не планирует возобновлять этот бизнес. Это означает, что Evergrande Auto, когда-то планировавшая масштабное производство автомобилей, окончательно ушла из сегмента производства готовых автомобилей.
Две цифры в бухгалтерском балансе
По состоянию на 30 июня 2026 года совокупные активы Evergrande Auto составляли около 182 млн юаней, а совокупные обязательства достигли 32 722 млн юаней. Разрыв между активами и обязательствами примерно в 32,5 млрд юаней — самое прямое пояснение к этому этапу трансформации: избавление от тяжёлых активов может изменить структуру бизнеса, но не устраняет автоматически уже сформировавшийся объём долга.

Тем временем торги акциями компании по-прежнему приостановлены, и для их возобновления необходимо выполнить ряд требований Гонконгской биржи. Для публичной компании, которая уже не ведёт деятельность по производству готовых автомобилей, вопрос о том, удастся ли выполнить условия возобновления торгов и как будет урегулирован долг, может привлекать не меньше внимания, чем доходы от нового бизнеса.
Что осталось после перехода к модели с низкой капиталоёмкостью
После вывода тяжёлых активов бизнес Evergrande Auto сузился до двух направлений: во-первых, шведская дочерняя компания NEVS предоставляет технические услуги в автомобильной сфере; во-вторых, добавился торговый бизнес по литий-ионным аккумуляторам, который уже принёс выручку от продаж в отчётном периоде. Основные операционные структуры компании сохранили штаб-квартиру в Гонконге и команду NEVS в Швеции, осуществляя деятельность с низкой капиталоёмкостью на основе накопленных автомобильных технологических активов.
С точки зрения структуры активов это подход «сохранить технологии, убрать производственные мощности»: производственные базы, проекты по выпуску готовых автомобилей и другие тяжёлые активы выведены через продажу и банкротство, а сохранены исследовательские возможности, техническая команда и торговые каналы. В объявлении не раскрываются конкретные масштабы выручки и структура клиентов этих двух направлений, поэтому в настоящее время отсутствуют публичные данные, подтверждающие, смогут ли они генерировать стабильный денежный поток.
Возможности и ограничения пути технических услуг
Если рассматривать подход Evergrande в контексте выхода китайских автопроизводителей на зарубежные рынки и их трансформации, путь технических услуг обладает реальной привлекательностью.
Во-первых, нагрузка на активы относительно контролируема. Производство готовых автомобилей связано с созданием мощностей, вложениями в производственные линии и постоянным расходом средств, тогда как технические услуги и торговля аккумуляторами относятся к деятельности с низкой капиталоёмкостью, не требуют вложений в мощности, необходимые для выпуска готовых автомобилей, и позволяют легче корректировать масштаб при колебаниях отраслевого спроса.
Во-вторых, расположение основной структуры даёт определённые географические преимущества. Структура, оказывающая технические услуги, которую сохранила Evergrande Auto, находится в Швеции, основная операционная команда также остаётся на месте; при работе с клиентами на европейском рынке её бизнес-модель не зависит от наращивания производства готовых автомобилей и не испытывает напрямую влияния таких переменных, как тарифы и логистика, с которыми сталкивается экспорт готовых автомобилей.
Но ограничения этого пути столь же очевидны. Масштабирование технических услуг зависит от постоянных вложений в НИОКР и заказов клиентов, а поддержание размера команды и исследовательских компетенций требует затрат; торговля батареями, напротив, ближе к посреднической модели, и темпы признания выручки тесно связаны со стабильностью клиентской базы. Что ещё важнее, эти два направления сейчас относятся к компании с совокупными активами около 182 млн юаней и совокупной задолженностью 32,722 млрд юаней — между масштабом нового бизнеса и давлением уже имеющегося долга сохраняется заметный разрыв.
Значение для автопроизводителей, выходящих на зарубежные рынки
Случай Evergrande Auto даёт обратный пример: выход из бизнеса по выпуску готовых автомобилей не означает устранения рисков. Производственные площадки в Китае были реализованы путём продажи или ликвидации дочерних компаний в рамках банкротства, а юрлицо, которому принадлежит база в Тяньцзине, получило судебное решение о банкротстве. Это показывает, что после формирования тяжёлых активов выход обычно требует юридических процедур и длительного цикла реализации; при этом долг после сокращения бизнеса по-прежнему остаётся в отчётности.
Для китайских автопроизводителей, которые разворачивают локализованное производство за рубежом, выстраивают цепочки поставок или экспортируют технологии, этот случай обозначает три уровня фактических ограничений. Во-первых, решения о вложениях в тяжёлые активы должны соответствовать способности выдерживать денежные потоки: стоимость сокращения запланированных мощностей часто выше стоимости расширения. Во-вторых, лёгкие по активам технические услуги, торговля запчастями и батареями могут служить входной точкой на зарубежные рынки, но их масштаб выручки, клиентскую лояльность и структуру валовой прибыли следует оценивать отдельно; их нельзя просто приравнивать к замене бизнеса по производству автомобилей. В-третьих, структура долга определяет временное окно трансформации — даже при верной корректировке направления бизнеса существующий уровень задолженности будет ограничивать финансирование, возобновление торгов акциями и последующие инвестиции.
На текущий момент Evergrande Auto всё ещё не раскрыла планов по возобновлению производства готовых автомобилей; её операционный фокус сместился на автомобильные технические услуги шведской NEVS и торговлю литий-ионными батареями. Фактические операционные показатели, структура клиентов и график обслуживания долга по этим двум направлениям станут ключевой информацией для оценки того, сможет ли компания действительно завершить трансформацию.