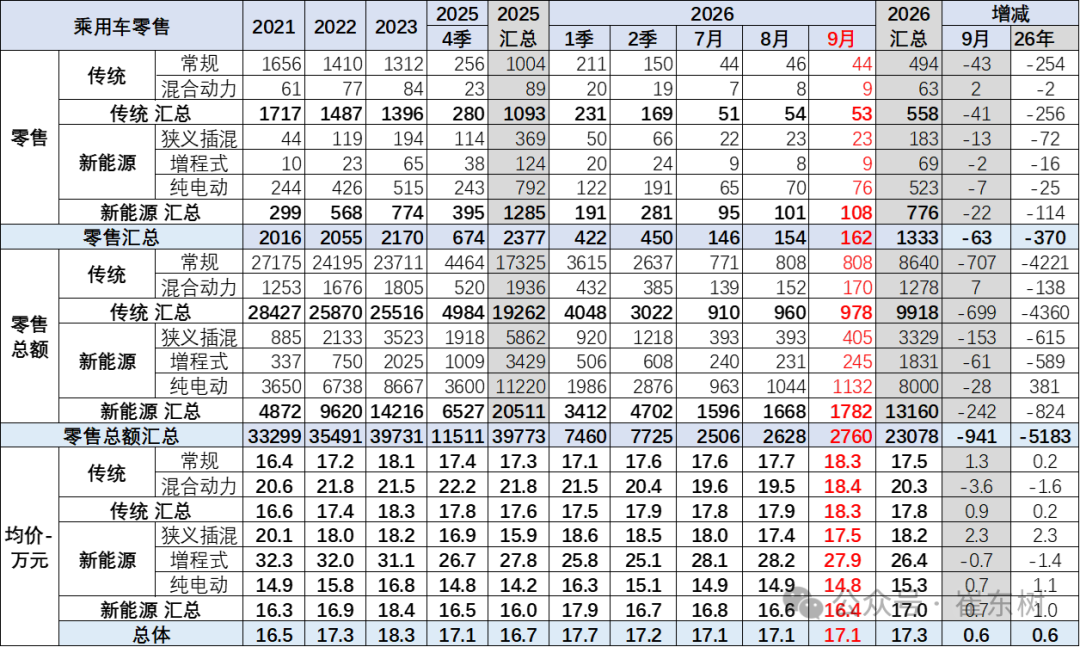
Данные Китайской ассоциации легковых автомобилей (CPCA) показывают, что в сентябре 2026 года доля рынка легковых автомобилей с ДВС в Китае впервые опустилась ниже одной трети, проникновение NEV выросло до 67%, а доля BEV достигла 47,3%. Прогресс продуктов, политические ориентиры и предпочтения молодых потребителей совместно стимулируют структурный сдвиг; совместные бренды и традиционная дилерская и ремонтная система испытывают давление, число авторемонтных мастерских за полгода сократилось с 382 тыс. до 345 тыс. Отрасль переходит от доминирования ДВС к доминированию NEV, однако автомобили с ДВС ещё долго будут сосуществовать с NEV в таких сценариях, как дальние поездки и низкие температуры; производственной цепочке необходимо завершить корректировку бизнес-структуры и структуры кадров в переходный период.
Новый водораздел: доля автомобилей с ДВС впервые опустилась ниже одной трети
По последним данным CPCA, в сентябре 2026 года доля продаж автомобилей с ДВС на китайском рынке легковых автомобилей впервые опустилась ниже одной трети, а общий уровень проникновения NEV достиг исторического максимума в 67%: иными словами, в этом месяце примерно две из каждых трёх проданных легковых машин были NEV. По данным, опубликованным Николасом Фулгэмом, старшим аналитиком по энергетическим и климатическим данным энергетической аналитической организации Ember, в сентябре доля BEV в Китае достигла 47,3%, приблизившись к половине. Генеральный директор Tesla Илон Маск сделал репост этого поста и отметил, что зависимость Китая от нефти быстро снижается; после этого тема попала в тренды социальных сетей.
Сравнение во времени нагляднее показывает масштаб изменений: десять лет назад уровень проникновения новых энергетических легковых автомобилей в Китае составлял менее 5%. От менее 5% до 67% — скорость перестройки энергетической структуры превысила прежние общие ожидания отрасли.
Продукт, политика, потребление: совокупное влияние трёх факторов
Со стороны продукта прогресс NEV в цене, запасе хода и интеллектуальных функциях сжимает сравнительные преимущества автомобилей с ДВС в том же ценовом диапазоне. NEV за около 100 тыс. юаней уже могут обеспечить запас хода более 400 км; модели за около 150 тыс. юаней повсеместно оснащаются продвинутыми системами помощи водителю; традиционные преимущества автомобилей с ДВС той же ценовой категории в оснащении и стоимости эксплуатации поэтому заметно ослабли.
Политические ориентиры напрямую влияют на решение о покупке. Льгота по налогу на покупку NEV продлена до конца 2027 года, при этом в 2026–2027 годах она скорректирована до взимания половины налога; политика выдачи номерных знаков для NEV в различных регионах остаётся мягкой, тогда как ограничения на движение и покупку автомобилей с ДВС в некоторых городах не ослаблены.
На стороне потребления предпочтения молодёжи уже изменились. Потребители, родившиеся в 1990-х и 2000-х годах, при покупке автомобиля обычно относят интеллектуальные функции к важным критериям; данные продаж нескольких брендов NEV в 4S-магазинах показывают, что доля посетителей, интересующихся интеллектуальным вождением и мультимедийной системой автомобиля, заметно выше доли интересующихся параметрами двигателя.

Данные на стороне производства могут служить ориентиром. По данным CPCA, в январе–сентябре 2026 года в Китае было произведено 23,37 млн автомобилей, что на 4% меньше год к году; из них произведено 12,46 млн NEV, рост на 12% год к году, уровень проникновения — 53%; произведено 10,92 млн автомобилей с ДВС, снижение на 17% год к году. Цуй Дуншу, руководитель CPCA, заявил, что из-за высокой базы прошлого года по NEV-седанам производственные колебания в этом году были значительными; кроме того, рост стоимости жизни сдерживает потребительские расходы на покупку автомобилей, и проблема слабого спроса всё ещё требует улучшения.
Традиционные автопроизводители: давление на совместные предприятия, дифференциация среди собственных брендов
Смена структуры долей оказывает прямое давление на традиционных производителей автомобилей с ДВС, наиболее заметно — на совместные бренды. Продажи автомобилей с ДВС у совместных брендов Volkswagen, Toyota, Honda и других в целом упали более чем на 20% год к году; утилизация производственных мощностей некоторых брендов в Китае уже снизилась ниже 50%. Многие совместные автопроизводители ускорили переход к электрификации, однако, судя по уже выведенным на рынок моделям, они всё ещё заметно отстают от собственных брендов в том же ценовом сегменте по интеллектуальному оснащению и соотношению цены и качества; рыночные продажи отражают реальный выбор потребителей.
Среди собственных брендов также наблюдается дифференциация. BYD, Geely, Chery и другие автопроизводители, раньше других начавшие развивать NEV, продолжают увеличивать долю рынка; продажи некоторых собственных брендов с более медленным темпом трансформации заметно снизились, а пространство для выживания сжалось.

Дилерская сеть и система послепродажного обслуживания: сокращение уже началось
Удар ощущается не только в автопроизводителях — он последовательно передаётся по дилерской сети, системе сервисного ремонта и структуре занятости.
Сокращение дилерской системы наиболее наглядно. Guanghui Automobile, которая много лет подряд занимала первое место в рейтинге ста крупнейших автомобильных дилерских групп Китая, фактически ушла из сегмента продаж новых автомобилей: центр тяжести её деятельности сместился к сдаче в аренду собственной недвижимости и послепродажному ремонту уже имеющихся в эксплуатации автомобилей. Компания владеет более чем 500 объектами собственной земли и сопутствующими помещениями 4S-салонов, однако нормально работающих магазинов осталось лишь более 30, и в основном они заняты техобслуживанием и ремонтом. Случаи закрытия отдельных точек также многочисленны: нанкинский 4S-салон Mercedes-Benz «Нанкин Личжи Син», проработавший на рынке Нанкина 18 лет, в августе 2026 года полностью прекратил деятельность — головной магазин в Сяньлине и филиал в Хэси закрылись одновременно.
Автосервисные точки выбывают ещё быстрее. По данным исследовательского института больших данных F6, в первой половине 2026 года число автосервисных мастерских по всей стране сократилось с 382 тыс. до 345 тыс., в среднем более 200 закрывались ежедневно, а за последние пять лет их общее число уменьшилось более чем на 170 тыс. В городах первого и второго уровня с высокой долей электромобилей сокращение заметнее: в Пекине, Шанхае, Шэньчжэне и других местах количество традиционных автосервисов уменьшилось более чем на 25%. Коренная причина — изменение базы бизнеса: автомобили с ДВС требуют регулярной замены моторного масла, масляного и воздушного фильтров, а трансмиссионное масло, свечи зажигания, ремень ГРМ и другие детали также имеют фиксированные интервалы замены, что формирует стабильный источник дохода автосервисов; у новых энергетических автомобилей объём работ по техобслуживанию существенно меньше, и традиционная бизнес-структура, на которой держались мастерские, оказывается подорванной.
Структура занятости: переход от трудоёмкости к технологичности
Структурный дефицит ремонтных кадров растёт. Ремонт новых энергетических автомобилей требует одновременно традиционных механических навыков, знаний в электротехнике и определённых навыков работы с программным обеспечением: объект ремонта превратился из «преимущественно механического» в комплекс «механика — электрика — программное обеспечение», и даже при удвоении зарплаты подходящих людей по-прежнему трудно найти.
Тенденция к дифференциации достаточно отчётливо проявляется в данных по найму. Согласно отчёту Liepin «Анализ спроса и предложения кадров в отрасли новых энергетических автомобилей 2026», среди новых вакансий «белых воротничков» в отрасли новых энергетических автомобилей число позиций с учёной степенью магистра и выше выросло на 67,65% год к году — почти в три раза быстрее, чем в автомобильной отрасли в целом; борьба за высокообразованные кадры в ключевых сферах интеллектуального вождения, чипов и разработки аккумуляторов усиливается, тогда как масштабы найма в традиционном производстве, производстве комплектующих и послепродажном обслуживании продолжают снижаться. Это означает, что отрасль переходит от роста, основанного на трудоёмкости, к росту, основанному на технологиях и кадрах.

Сосуществование и переход: уход не означает исчезновение
Падение доли ниже одной трети вовсе не означает, что автомобили с ДВС немедленно уйдут с рынка. В дальних поездках, в условиях низких температур и в регионах с пока несовершенной зарядной инфраструктурой автомобили с ДВС по-прежнему обладают незаменимой применимостью. Цуй Дуншу ранее публично заявлял, что автомобили с ДВС и новые энергетические автомобили будут сосуществовать довольно долго, а темпы роста проникновения новых энергетических автомобилей могут постепенно замедлиться.
Но для всех участников производственной цепочки направление уже достаточно очевидно. Среди автопроизводителей способность сформировать устойчивую конкурентоспособность в продукции на новых источниках энергии становится той чертой, что разделяет успешные и неуспешные бизнес-модели; среди дилеров и сервисных станций те, кто proactively перестраивает структуру бизнеса и заранее закладывает основы для услуг, связанных с новыми источниками энергии, имеют больше шансов найти своё место в новой рыночной конъюнктуре. Доля автомобилей с ДВС, опустившаяся ниже одной трети, символизирует ускоренный уход эпохи двигателей внутреннего сгорания; ещё важнее то, что всей отрасли необходимо осуществить плавный переход в период сосуществования, чтобы специалисты на всех звеньях — от поставщиков до сбыта — смогли найти новые позиции.