16 сентября в Шанхае прошла 6-я конференция 2026 года по экосистеме индустрии интеллектуальных автомобильных чипов. Гу Сяоин из Gasgoo прогнозирует, что мировой рынок автомобильных чипов вырастет с 67,7 млрд долларов США в 2024 году до 96,9 млрд долларов США в 2029 году, а совокупный среднегодовой темп роста составит 7,4%. Эрите из Black Sesame Technologies представил кросс-доменный чип Wudang C1296, который уже выпускается серийно для платформы интеллектуального вождения Dongfeng Tianyuan и ориентирован на снижение затрат за счёт интеграции кабины и вождения в массовых моделях. Конференция показала, что интеграция кабины и вождения вступила в фазу проверки серийного производства, прирост в сегменте чипов смещается с количества штук на стоимость одного чипа, а цепочкам поставок, выходящим на зарубежные рынки, необходимо сочетать экономичность и экосистемную координацию.
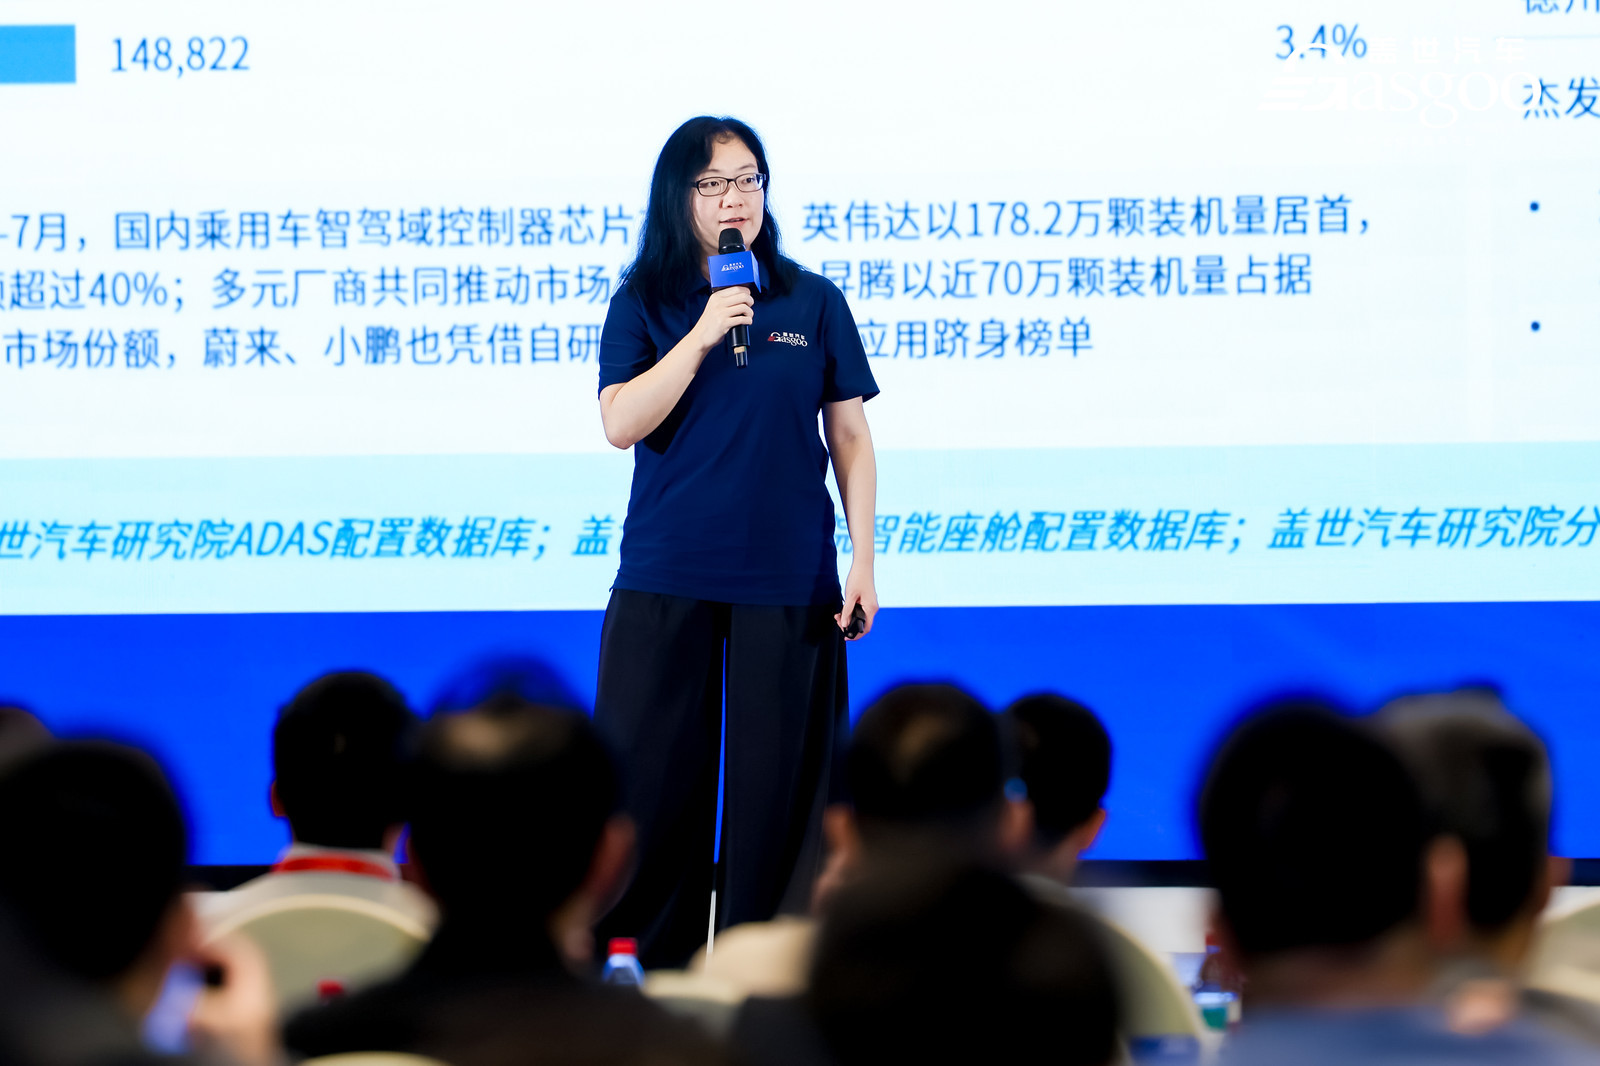
16 сентября в Шанхае состоялся шестой (2026) конгресс по экосистеме индустрии интеллектуальных автомобильных чипов, организованный Gasgoo. Тема конгресса — «Чипы объединяют экосистему, интеллект открывает будущее»; повестка охватывала реконструкцию вычислительных мощностей и прорыв к установке на автомобили, открытую экосистему RISC-V, интеграцию салона и систем вождения, автомобильное производство по отраслевым стандартам и безопасность цепочек поставок. На конгрессе партнёр и исполнительный вице-президент Gasgoo Гу Сяоин и эксперт по продуктам Black Sesame Technologies Эритэ выступили с докладами: первая представила прогноз масштабов мирового рынка автомобильных чипов и конкурентную картину, второй рассказал о ходе серийного внедрения чипов для объединения салона и систем вождения. Оба сообщения указывают на один вывод: прирост в автомобильных чипах смещается с «количества штук» к «стоимости одной микросхемы», а кросс-доменная интеграция — ключевой путь передачи этого прироста в массовые модели.
Рынок объёмом 96,9 млрд долларов: рост структурный
В своём докладе Гу Сяоин привела сравнительные данные: у электромобиля с возможностью условного автономного вождения уровня L3 по сравнению с автомобилем уровня L1 на топливе количество чипов на машину увеличивается на 200–300 штук, а прирост стоимости составляет около 124%; наиболее заметно растёт число вычислительных чипов, чипов памяти и силовых чипов.
Что касается рынка, она сослалась на прогноз: мировой рынок автомобильных чипов вырастет с 67,7 млрд долларов в 2024 году до 96,9 млрд долларов в 2029 году, совокупный среднегодовой темп роста (CAGR) составит 7,4%. Примечательно, что Гу Сяоин подчеркнула: этот рост не является всеобъемлющим расширением, а носит структурный характер: стоимость чипов с высокой вычислительной мощностью, высокой пропускной способностью и высокой эффективностью продолжает расти, основной вклад в прирост вносят SoC для интеллектуального вождения и кокпита, передовая память и карбид кремния; зрелые категории вступают в этап множественного предложения, ценовой конкуренции и консолидации цепочек поставок.
В конкурентной структуре по-прежнему выражена концентрация. В 2025 году пять крупнейших мировых производителей автомобильных MCU в совокупности занимали около 92%, при этом доля Infineon выросла до 36%. Местные компании уже достигли масштабного применения в области управления кузовом, освещения, сидений и расширяются в сценарии высокой безопасности и производительности, такие как BMS, электропривод, шасси и зональные контроллеры.

Иностранное доминирование в сегментах интеллектуального вождения и кокпита также очевидно. По данным базы конфигураций Gasgoo, с января по июль 2026 года в совокупных установках доменных контроллеров интеллектуального вождения в Китае NVIDIA заняла 40%, Huawei Ascend и Horizon сохраняли стабильный прирост, а NIO и XPeng вошли в список благодаря серийной установке собственных чипов на автомобили; на рынке SoC для кокпита доля Qualcomm составила 70%, Huawei, SiEngine, MediaTek и SemiDrive уверенно росли. Рынок памяти по-прежнему контролируют Samsung, SK hynix и Micron; CXMT, Ingenic, Longsys, BIWIN, GigaDevice и другие уже организовали серийное производство высокоскоростных и высокоёмких продуктов, при этом CXMT уже обладает возможностями производства пластин.
Гу Сяоин свела будущие тенденции к трём пунктам: во-первых, ускоряется кросс-доменная интеграция, чипы переходят от «одного домена — нескольких чипов» к «одному чипу — множеству применений»; интеграция кокпита и парковки уже массово применяется в основных моделях, однокристальное объединение кокпита и вождения уже устанавливается на автомобили, а многодоменная центральная интеграция пока находится в фазе внедрения; во-вторых, RISC-V выходит на скоростную траекторию развития; в-третьих, Chiplet становится важным направлением прорыва для высокопроизводительных SoC, позволяя повысить выход годных кристаллов, снизить сложность проектирования и производственные затраты, однако энергопотребление, задержки и сложность верификации остаются трудностями, которые предстоит преодолеть. Относительно RISC-V она особо отметила, что скорость его развития зависит не от самого открытого набора инструкций, а от единых стандартов, зрелой цепочки инструментов, возможности как можно скорее пройти верификацию и готовности ведущих автопроизводителей или Tier1 взять на себя ведущую роль и присоединиться; по сути, это вопрос построения экосистемы.
Интеграция кокпита и интеллектуального вождения: от концепции к массовым моделям
Если Гу Сяоин задала рыночные координаты, то в докладе Эжитэ было предложено конкретное продуктовое решение. Он провёл аналогию с индустрией смартфонов: флагманские модели привлекают подавляющую часть внимания отрасли, но продажи на самом деле держатся на высокоунифицированных массовых моделях. В автомобильной отрасли ситуация аналогична: «Включая VLA, AI box, сквозные решения, модели мира, мы привлекаем 80–90% внимания на рынке», но функции флагманских моделей ещё далеки от сходимости.
Проблема концентрируется на подборе чипов для массовых моделей. Эжитэ отметил, что на стороне кокпита существует четыре-пять решений, на стороне интеллектуального вождения — тоже четыре-пять, и в комбинации один автомобиль может соответствовать нескольким десяткам конфигураций чипов. «Каждая замена чипа означает, что всю ранее проделанную работу приходится делать заново — это и называется изобретением колеса заново».

Для решения этой проблемы компания 黑芝麻智能 представила кросс-доменный чип серии 武当 C1296; цель — одним чипом покрыть потребности массовых моделей при различных соотношениях кокпита и интеллектуального вождения, свести полтора-два десятка вариантов сочетаний чипов в цепочке поставок к единой платформе и помочь автопроизводителям снизить затраты на уровне архитектуры чипа. По словам компании, этот чип уже поставлен в серийное производство на платформе интеллектуального вождения 东风天元.
В продуктовой матрице 黑芝麻智能 использует двухлинейную стратегию 华山 и 武当: серия 华山 сосредоточена на функциях ADAS, серия 武当 — на кросс-доменной интеграции. Эжитэ заявил, что чипы серий поддерживают P2P-совместимость и имеют общую цепочку инструментов, что помогает автопроизводителям снижать дублирование вложений в ПО и аппаратное обеспечение при переходе между решениями разных уровней. Новейший флагманский чип A2000 использует NPU архитектуры «九韶» — это редкий на рынке автомобильный NPU на базе ASIC-архитектуры с поддержкой операций с плавающей запятой; он обеспечивает поддержку возможностей интеллектуального вождения уровня L3 и выше, а также поддерживает потребности больших моделей, таких как VLA. В долгосрочной перспективе компания запланировала маршрут от краткосрочных существующих применений и среднесрочной кросс-доменной интеграции и высокоуровневого интеллектуального вождения до отдалённой централизованной вычислительной платформы.
Что это значит для цепочек поставок при выходе на зарубежные рынки
Если рассмотреть две группы информации в контексте выхода китайских автомобилей на зарубежные рынки, можно выделить три линии.
Во-первых, логика снижения затрат напрямую связана с ценовой конкурентоспособностью за рубежом. Такие решения кросс-доменной интеграции, как 武当 C1296, ориентированы на массовые модели, а массовые модели — именно тот сегмент, где китайские автопроизводители наращивают масштаб на зарубежных рынках. Сведение сочетаний чипов с десятков вариантов к единой платформе сокращает дублирование разработки и повторные вложения в ПО и аппаратное обеспечение. Превратится ли это улучшение затрат в ценовое преимущество для конечного потребителя, зависит от собственной продуктовой стратегии автопроизводителя, но со стороны предложения чипов варианты уже появились.
Во-вторых, структура цепочки поставок по-прежнему остаётся реальным ограничением. Пять крупнейших производителей автомобильных MCU занимают около 92%, NVIDIA — 40% рынка домен-контроллеров для интеллектуального вождения, Qualcomm — 70% рынка SoC для кокпита; это показывает, что в большинстве ключевых звеньев поставки чипов, от которых зависят китайские автопроизводители при выходе за рубеж, по-прежнему в основном обеспечиваются международными производителями. Точки входа для местных производителей чипов сейчас в большей степени проявляются на этапе определения новых архитектур, таких как кросс-доменная интеграция, а также в областях, где уже достигнуто масштабное применение — управление кузовом, освещение, сиденья, — и распространяются на такие сценарии, как BMS, электрический привод и шасси.
В-третьих, контроль над экосистемой определяет скорость внедрения новых архитектур. Мультидоменная центральная интеграция всё ещё находится на начальном этапе внедрения, продвижение RISC-V зависит от стандартов, инструментальных цепочек и верификации, а проблемы энергопотребления, задержек и верификации Chiplet ещё не полностью решены. Общая черта этих направлений в том, что производительность отдельного чипа больше не является единственной переменной; возможность сформировать экосистему, принимаемую ведущими автопроизводителями и Tier1, — вот что становится предпосылкой для масштабного внедрения в автомобили.
Судя по сигналам, прозвучавшим на текущей конференции, интеграция кокпита и вождения уже прошла этап концептуальных обсуждений и вступила в период проверки серийного производства на моделях массового сегмента; а рост ценности чипов начинает смещаться от наращивания вычислительной мощности к сходимости архитектур. Влияние этого изменения на цепочки поставок, выходящие на зарубежные рынки, в краткосрочной перспективе проявляется в затратах и эффективности разработки, а в среднесрочной и долгосрочной — зависит от глубины экосистемной кооперации.