9 сентября Zotye Automobile сообщила, что международная версия полностью электрической модели класса A0 Wink Y01 вступила в стадию пробного серийного производства; автомобиль позиционируется как ключевая стратегическая модель для зарубежных рынков. В первой половине 2026 года выручка компании составила 190 млн юаней, снизившись на 32,08% год к году; чистая прибыль, приходящаяся на акционеров материнской компании, составила 80,3893 млн юаней, что позволило выйти из убытка, однако чистая прибыль без учета нерегулярных доходов и расходов показала убыток в 152 млн юаней, коэффициент отношения обязательств к активам составил 94,01%, а зарубежная выручка — лишь 5,21 млн юаней. Зарубежная экспансия компании сосредоточена на АСЕАН и Южной Азии, используется модель KD; запуск серийного производства и масштабные продажи еще требуют подтверждения.
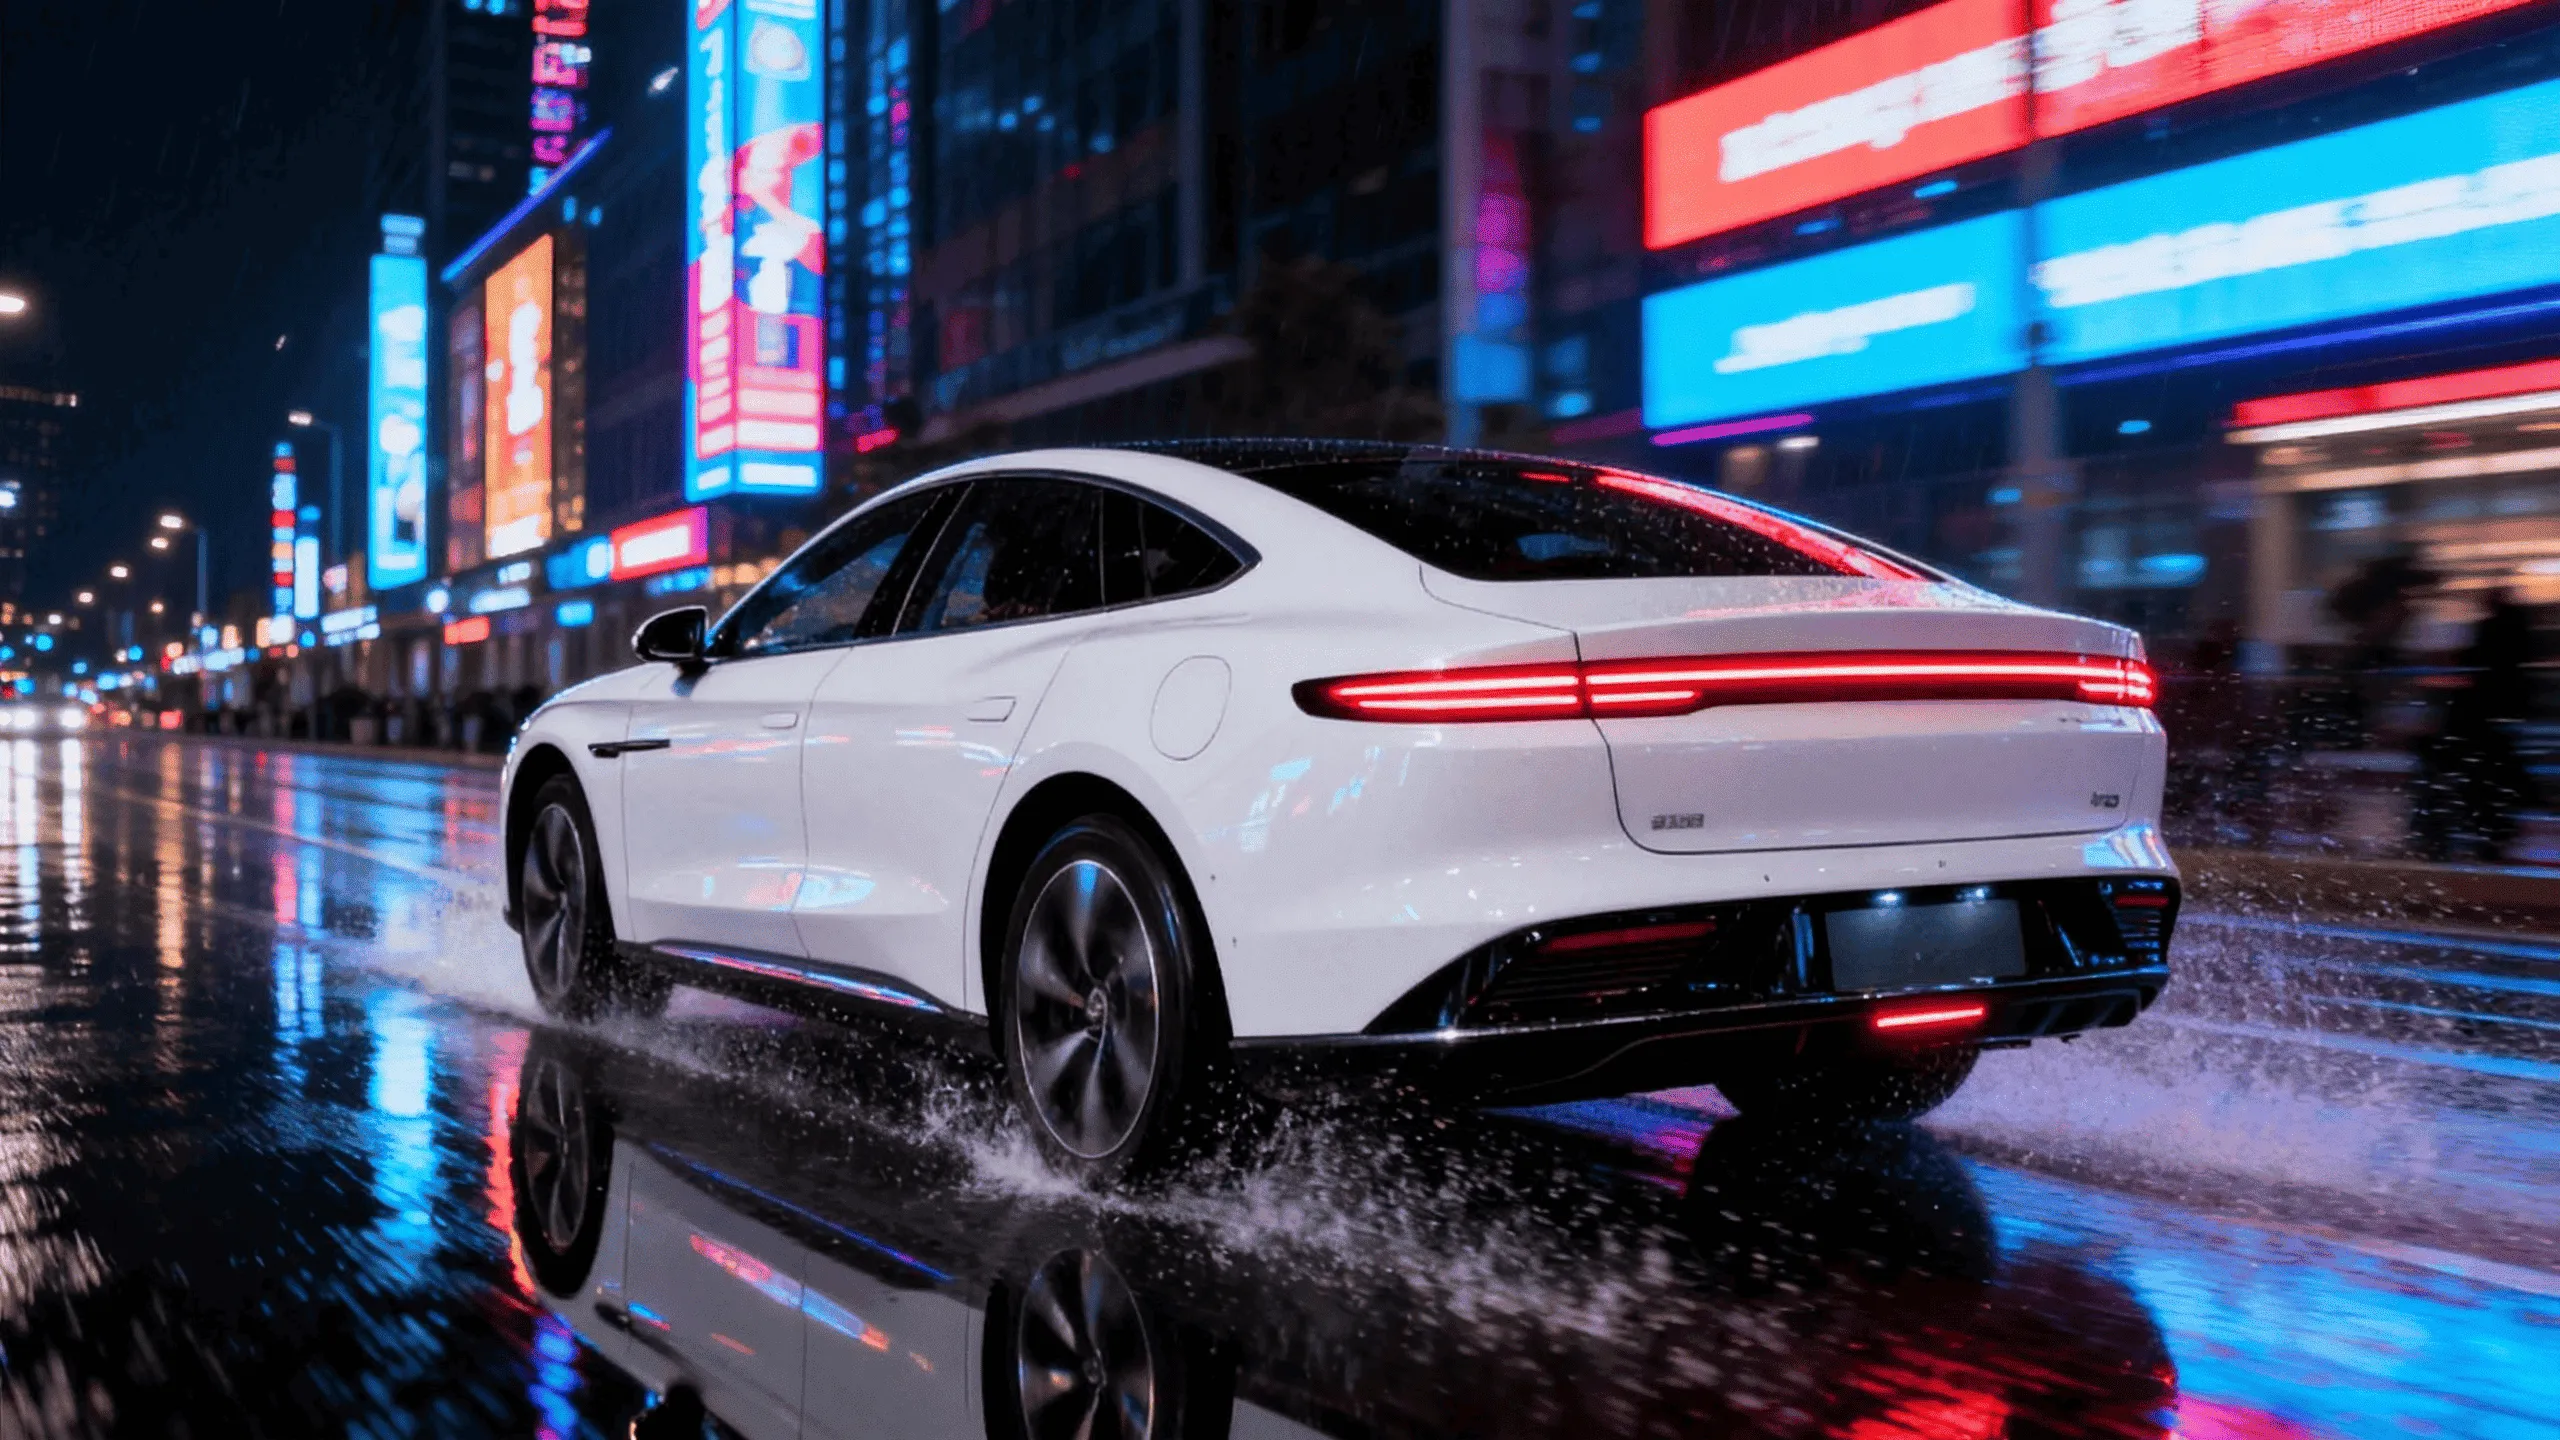
9 сентября компания Zotye Automobile сообщила, что её новая полностью электрическая модель класса A0 Wink Y01 в международной версии перешла на этап мелкосерийного производства, и в тот же день провела презентацию модели и совещание, посвящённое запуску мелкосерийного производства. В предыдущие два торговых дня акции компании дважды подряд достигали верхней границы роста. Этот автопроизводитель, с 2021 года находящийся в процедуре банкротства и реорганизации, определил стратегическое направление на 2026 год как «фокус на основном бизнесе, низкозатратная операционная деятельность, быстрое возобновление производства, приоритет зарубежных рынков»; Wink Y01 позиционируется как ключевая стратегическая модель для зарубежных рынков.
Следует отметить, что между мелкосерийным производством и официальным серийным производством (SOP) по-прежнему существует принципиальная разница. Первое в основном проверяет стабильность технологического процесса и однородность качества, но ещё не выходит на этап масштабного производства и продаж. Zotye в официальном сообщении чётко заявила, что по состоянию на текущий момент продажи этой модели ещё не начались, а сертификация по законодательству целевых рынков, построение каналов сбыта и поступление финансирования отнесены к факторам неопределённости.
От принятия заявления о реорганизации до мелкосерийного производства: пятилетняя хронология
Кризис Zotye можно проследить до 2018 года: в том году продажи упали вдвое — до 154,8 тыс. автомобилей, после чего продолжали снижаться. В 2020 году материнская компания Tieniu Group была признана судом банкротом из-за серьёзной неплатёжеспособности. В июне 2021 года Промежуточный народный суд Цзиньхуа постановил принять заявление Zotye о реорганизации; в октябре Jiangsu Shenshang Holding Group стала инвестором с инвестиционными средствами в размере 2 млрд юаней; в декабре план реорганизации был утверждён судом к исполнению.

После завершения реорганизации возобновление производства автомобилей шло не гладко. В октябре 2022 года компания объявляла о возобновлении производства автомобилей, но процесс продвигался медленно. За весь 2024 год продажи автомобилей составили всего 14 единиц, производство — ноль, автомобильный бизнес практически остановился. С 2026 года темп несколько ускорился: в марте завод кузовных штампов Shenkang возобновил производство; 3 сентября были поставлены штампы для новой модели, завод штампов полностью возобновил работу; в тот же день на базе в Юнкане завершилась заливка ванн линии окраски; 9 сентября международная версия Wink Y01 перешла на этап мелкосерийного производства.
Судя по параметрам продукта, габариты кузова Wink Y01 составляют 3912×1745×1545 мм, колёсная база — 2520 мм; модель позиционируется в классе A0 полностью электрических автомобилей и основана на новой итерации технологической платформы S для малых электромобилей, а по размерам находится между BYD Seagull и BYD Dolphin. Такое позиционирование соответствует быстрорастущему начальному сегменту новых энергетических автомобилей на рынках Юго-Восточной Азии и других.
Приоритет зарубежных рынков: внешние возможности и барьеры для догоняющего
У выбора зарубежных рынков в качестве точки прорыва есть своя практическая логика. На внутреннем рынке новых энергетических автомобилей царит жёсткая конкуренция, и с учётом нынешней силы бренда и финансовых возможностей Zotye прямое участие в конкуренции внутри страны представляется довольно сложным.
Внешний отраслевой фон создаёт возможности. По данным Китайской ассоциации автомобильной промышленности (CAAM), в первой половине 2026 года экспорт автомобилей из Китая составил 4,059 млн единиц, увеличившись на 63% год к году; по данным Китайской ассоциации легковых автомобилей (CPCA), за январь–июль совокупный экспорт новых энергетических автомобилей составил 2,96 млн единиц, увеличившись на 72% год к году. Юго-Восточная Азия — один из наиболее быстрорастущих регионов; по данным отделения CPCA, в 2025 году экспорт китайских автомобилей в Юго-Восточную Азию составил 1,985 млн единиц, увеличившись на 24,7% год к году, а на рынках Филиппин, Австралии, Таиланда, Индонезии и других быстро растёт уровень проникновения новых энергетических автомобилей. Ведущие автопроизводители уже ускорили развёртывание: Geely Automobile установила цель для региона АСЕАН на 2026 год на уровне порядка 300 тыс. единиц, только за июль её зарубежный экспорт достиг 106,7 тыс. единиц, что на 202% больше год к году.

Зарубежное присутствие 众泰 сосредоточено в регионе АСЕАН и Южной Азии. В первой половине 2026 года компания достигла консенсуса о стратегическом сотрудничестве по всей цепочке создания стоимости в сфере новой энергетики с индонезийской компанией BPKN, подписала с индийской компанией Kaly Emotors основное соглашение о стратегическом сотрудничестве по проекту KD (сборка из комплектующих) и планирует совместно создать проект SKD с годовым объемом производства 30 тыс. комплектов; одновременно на базе в Юнкане компания сформировала международный отдел и параллельно ведет переговоры о сотрудничестве на нескольких рынках. Модель KD как путь выхода на зарубежные рынки с низкой капиталоемкостью позволяет в определенной степени обходить пошлины, снижать затраты и использовать местные каналы, что соответствует позиционированию «низкозатратной операционной модели».
Однако эта стратегия сталкивается с целым рядом реальных барьеров. Во-первых, это конкурентная ситуация: такие малолитражные автомобили класса A0, как 比亚迪海鸥 и 五菱缤果, уже создали преимущество первопроходца в Юго-Восточной Азии; 吉利 и 奇瑞 также ускоряют создание местных производственных мощностей, а 众泰 как догоняющий игрок имеет относительно слабую узнаваемость бренда. Во-вторых, сроки нормативной сертификации довольно длительные, и компания называет их главным фактором неопределенности. В-третьих, создание каналов требует постоянных инвестиций; подписание соглашения KD не равно фактическим продажам, а наращивание производства, построение дилерской сети и создание системы послепродажного обслуживания требуют времени и средств.
Судя по фактическим данным, зарубежный бизнес все еще находится на начальном этапе: в первой половине 2026 года выручка за рубежом составила лишь 5,21 млн юаней, или 2,74% от общей выручки; было отгружено лишь небольшое количество зарубежных заказов на готовые автомобили.
На фоне выхода из убытков: убыток без учета нерекуррентных статей и коэффициент отношения обязательств к активам 94%
Согласно полугодовому отчету за 2026 год, выручка 众泰 в первом полугодии составила 190 млн юаней, снизившись на 32,08% год к году; чистая прибыль, относимая на акционеров материнской компании, составила 80,3893 млн юаней, увеличившись на 154,36% год к году, что стало первым за последние семь лет выходом из убытков по итогам промежуточного отчета. Этот показатель также стал важным драйвером недавнего роста акций.

Однако качество выхода из убытков требует детального анализа. За тот же период чистая прибыль, относимая на акционеров материнской компании, без учета нерекуррентных статей составила -152 млн юаней, а убыток увеличился на 40,31% год к году. Это показывает, что основной бизнес по-прежнему убыточен и убыток растет, а выход из убытков был в основном обеспечен урегулированием долгов и другими нерекуррентными доходами и расходами. В структуре выручки 190 млн юаней приходятся главным образом на автомобильные компоненты и дверной бизнес; бизнес готовых автомобилей фактически не возобновил производство. За весь 2025 год выручка компании составила 521 млн юаней, снизившись на 6,66% год к году; чистая прибыль, относимая на акционеров материнской компании, составила -367 млн юаней, а убыток сократился на 63,29% год к году. Убытки последовательно сокращаются, но тенденция снижения выручки пока не переломлена.
Что касается активов и обязательств, по состоянию на конец июня коэффициент отношения обязательств к активам компании составил 94,01%, снизившись с 96,55% на конец 2025 года, но все еще находится на высоком уровне, а финансовая структура остается довольно хрупкой. Чистый денежный поток от операционной деятельности составил 89,167 млн юаней, заметно улучшившись год к году. В объявлении компания предупреждает: «По-прежнему сохраняется определенное финансовое давление; последующее массовое производство и вывод на рынок требуют постоянных инвестиций, и в отношении поступления средств сохраняется неопределенность».
Что касается урегулирования задолженности, в январе 2026 года компания досрочно и в полном объеме погасила задолженность перед Банком Китая и Строительным банком на общую сумму 385 млн юаней; соответствующие долговые обязательства были исполнены, а судебная заморозка соответствующих активов снята, что создало условия для возобновления производства. Однако урегулирование долгов решает проблему исторического наследия; ключом к восстановлению является способность формировать устойчивый денежный поток от операционной деятельности.
Этапы, требующие подтверждения
В целом, 众泰 находится в точке перехода от «поддержания выживания после реорганизации в рамках банкротства» к «существенному восстановлению бизнеса по производству полнокомплектных автомобилей». Пробный выпуск партии Wink Y01, завершение модернизации производственной линии и реализация зарубежного сотрудничества по KD свидетельствуют о том, что его восстановление распространилось с урегулирования финансовых долгов на восстановление производственных мощностей. В то же время такие данные, как снижение выручки, увеличение убытка без учёта нерегулярных статей, высокий коэффициент отношения обязательств к активам и низкая доля зарубежной выручки, также указывают на то, что между пробным производством и масштабными продажами всё ещё сохраняется разрыв. Сможет ли он закрепиться в зарубежном субсегменте рынка новых энергетических автомобилей класса A0 и восстановится ли способность основного бизнеса генерировать денежный поток — всё это ещё требует времени и вложений для проверки.